
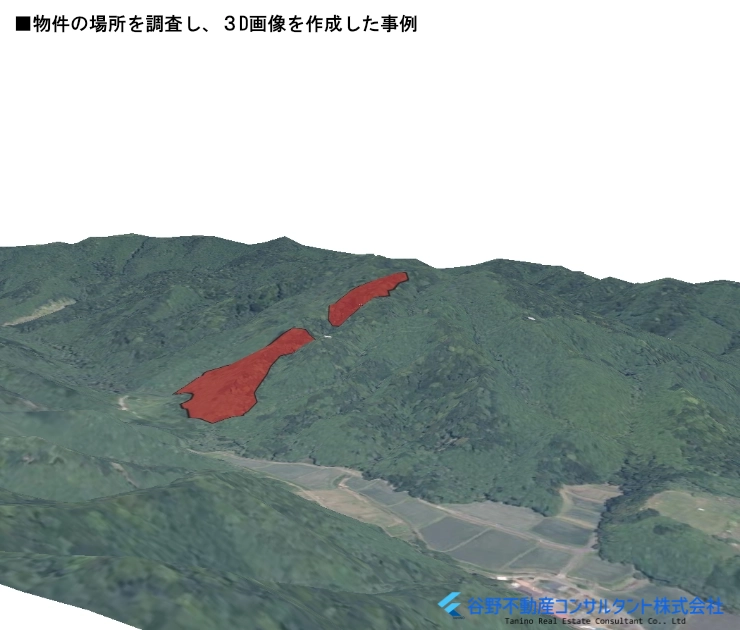
先日、ご先祖様から引き継いだ山林の資産整理について、相続人の方からご相談をいただきました。
対象となるのは、約2万㎡(約6,000坪)の山林です。
一見すると「ただの山」に見えますが、相続が発生した際、ご遺族を襲ったのは想定外の「相続税(評価額)の負担」でした。
■ 実際の数字で見る「山林相続」の現実
この山林の状況を整理すると、以下のようになります。
- 固定資産税:年間 数千円
- 固定資産税評価額:数十万円
- エリア:市街化調整区域(開発が抑制された地域)
「市街化調整区域の山林なら、大した価値(相続税評価)にならないのでは?」と思われがちです。
しかし、国税庁の財産評価において、このエリアの山林は「倍率方(固定資産税評価額の22倍)※国税庁のホームページで確認できます。」で計算されるルールになっていました。
仮に固定資産税評価額が70万円だった場合…… 70万円 × 22倍 = 1,540万円 なんと、相続税評価額は「1,540万円」まで跳ね上がってしまうのです。さらに、スギやヒノキなどの立木を加算してかなりの評価額になる場合もあります。
■ 自宅や他の金融資産と合わせると「相続税」が発生する現実
ここで、ご家族(夫婦+子ども1人)のケースで計算してみましょう。
- 基礎控除額:3,000万円 +(600万円 × 2人)= 4,200万円
もし自宅などの不動産、預貯金などの資産とこの山林の評価額(1,540万円)を足して4,200万円を超えてしまった場合、超えた金額に対して10%〜55%の税率を適用して相続税を計算していくことになります。
林業をやっているわけでもなく、現状では収益を生んでいない土地。 それなのに、「所有しているだけ」で毎年固定資産税を払い、代々相続税の重荷を背負い続ける可能性が高いことになります。(他の財産が減らない限りは……)
「土砂崩れが起きたり、倒木などで他の人に迷惑をかけてしまったらどうしよう」「不法投棄されていたらどうしよう」など様々な心配を抱えていらっしゃいました。
「ご先祖様からいただいた大切な土地だが、利用もできず、このままでは将来子どもに大きな負の遺産(負担)を残してしまう……」
そう痛感されたご相談者様は、この山林を「生前に売却・整理する」という大きな決断をされました。
■ しかし、ここからが「本当の難所」でした……
「売却する」と決めたものの、相手は「市街化調整区域」の「広大な山林」です。数か所に分散しています。
一般的には、買い手がつきません、 境界もわからず、どこに自分の山があるのかも承知していません。
果たして、この約2万㎡の山林はどのようにして無事に売却・処分までたどり着いたのか?
次回(第2回)は、「山林の物件調査」について、実務の立場から詳しく解説します。
(第2回へ続く)
■ 岡崎市、西三河の不動産のお困りごとは「谷野不動産コンサルタント」へ
当社は、市役所41年の行政経験とGIS等の専門技術を駆使し、不動産の困った問題の解決を専門としています。
「自分の山がどこにあるかわからない」「どのような規制がかかっているのかわからない」
「将来、子どもに迷惑をかけたくない」
そうお悩みの方は、ぜひ一度ご相談ください。相談は無料です。「三方よし」の精神で、ご家族の安心を第一に考えた解決策をご提案いたします。